משיכת חיסכון לכל ילד אפשרית מגיל 18, אבל עד גיל 21 היא דורשת אישור של אחד ההורים. הבקשה מוגשת לגוף שמנהל את החיסכון (קופת גמל להשקעה או בנק) ולא לביטוח הלאומי, ומהרווחים מנוכה מס רווחי הון. אפשר גם לא למשוך כלום: הכסף נשאר מושקע, ומי שלא משך עד גיל 21 מקבל מענק נוסף של 582 ₪ (נכון ל-2026).
הכללים כאן מתייחסים לתוכנית שבה הביטוח הלאומי מפקיד 58 ₪ בחודש לכל ילד (מינואר 2026). את תיאור התוכנית כולה, כולל המסלולים וההפקדה הכפולה, תמצאו במדריך על חיסכון לכל ילד. כאן אנחנו מתמקדים בשאלה מה עושים כשהילד כבר בן 18.
מה קורה לחיסכון לכל ילד כשהילד מגיע לגיל 18?
בגיל 18 ההפקדות החודשיות של הביטוח הלאומי נפסקות, והכסף שנצבר הופך לזמין למשיכה. הכסף עצמו לא נעלם ולא עובר אוטומטית לחשבון הבנק: הוא ממשיך לשבת בקופה או בבנק שבהם נוהל החיסכון, וממשיך להשתנות לפי תשואת המסלול.
זה אומר שאין שום דחיפות למשוך ביום ההולדת. המשיכה היא החלטה שנוקטים בה ביוזמה, באמצעות בקשה לגוף המנהל.
אם החיסכון נפתח כשהילד נולד, הצעיר בן ה-18 הוא בדרך כלל הבעלים של חשבון שגובה היתרה בו תלוי במסלול, בתשואה ובשאלה אם ההורים הכפילו את ההפקדה מקצבת הילדים. את היתרה העדכנית אפשר לבדוק בגוף המנהל.
מי יכול למשוך: מה ההבדל בין גיל 18 לגיל 21?
עד גיל 21 הצעיר יכול למשוך רק באישור הורה, ומגיל 21 הוא רשאי למשוך בכל עת בלי אישור כלשהו. ההבדל הזה משפיע גם על המענק ועל מי שמשלם את דמי הניהול.
| נושא | מגיל 18 עד גיל 21 | מגיל 21 |
|---|---|---|
| הפקדות חדשות מהביטוח הלאומי | נפסקו | אין |
| זכות למשוך | כן, באישור הורה | כן, בכל עת וללא אישור הורה |
| מענק של 582 ₪ | עדיין לא הופקד; משיכה לפני גיל 21 מבטלת אותו | מופקד למי שלא משך כספים קודם |
| דמי ניהול | משולמים על ידי הביטוח הלאומי | נגבים מהחיסכון עצמו |
שימו לב שהמענקים משתנים לפי תאריך הלידה: ילד שנולד מ-1.1.2017 ואילך אינו מקבל מענק בגיל 18, אלא 291 ₪ בגיל 3 ו-291 ₪ בגיל בר/בת מצווה. בדקו בביטוח הלאומי מה חל על שנת הלידה של ילדכם.
איך מושכים את הכסף, צעד אחר צעד?
הדרך להגשת בקשה למשיכה עוברת ישירות לקופת הגמל או לבנק שמנהלים את החיסכון. הביטוח הלאומי אינו מטפל במשיכה, ופנייה אליו תעכב אתכם.
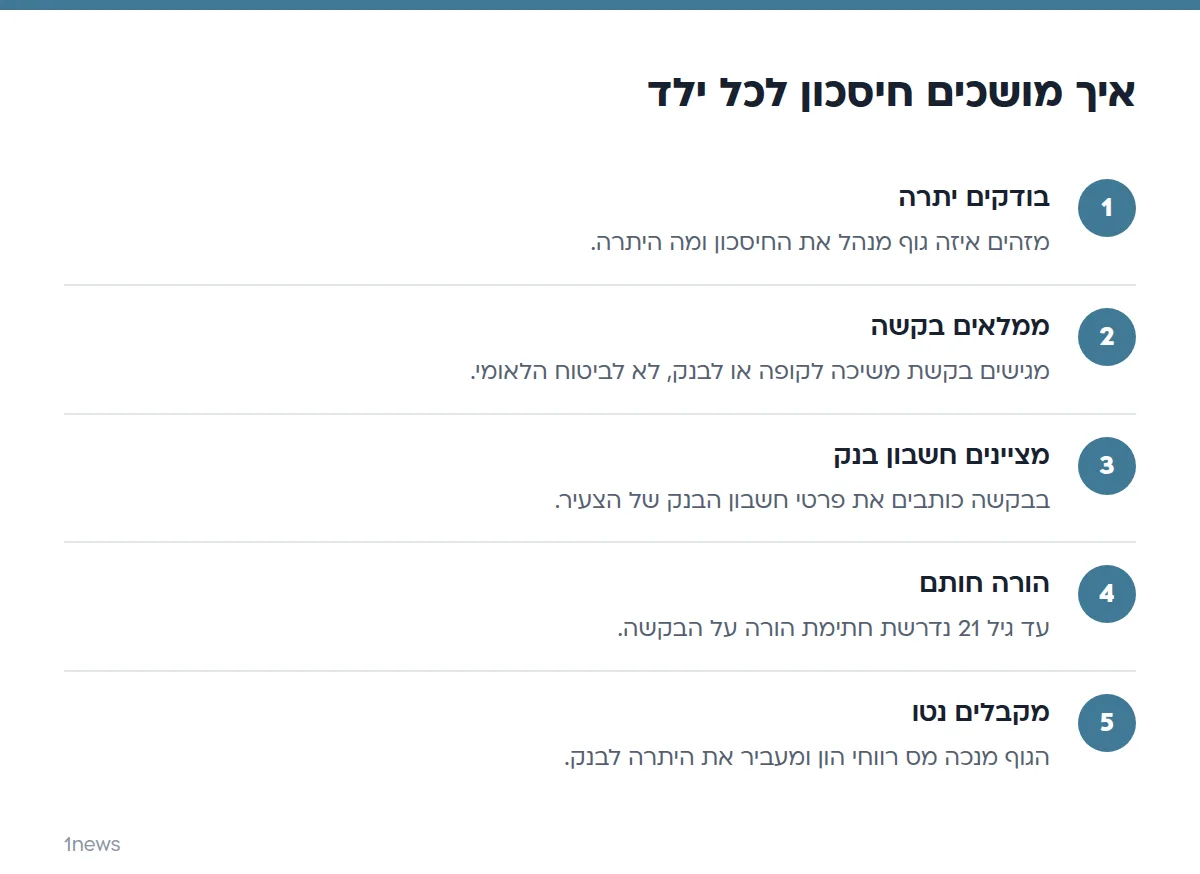
- בודקים איזה גוף מנהל את החיסכון ומה היתרה, דרך האתר או האפליקציה של הגוף.
- ממלאים בקשת משיכה בגוף המנהל. רוב הגופים מאפשרים להגיש אותה אונליין.
- מציינים בבקשה את פרטי חשבון הבנק של הצעיר, שאליו יועבר הכסף.
- אם הצעיר טרם מלאו לו 21, הורה חותם על הבקשה.
- הגוף מנכה את מס רווחי ההון ומעביר את היתרה לחשבון הבנק.
לפי הביטוח הלאומי, גופים רבים מאפשרים להגיש את הבקשה אונליין, ובהם בנק לאומי, פניקס אקסלנס, הראל, מיטב, מנורה מבטחים ואינפיניטי. יש גם בנקים שמקבלים את הבקשה בדואר אלקטרוני. אם הגוף שלכם אינו ברשימה, שווה להתקשר ולשאול איזה ערוץ הגשה פתוח אצלם, כדי לא לחכות לשווא למענה.
משיכה לפני גיל 18 אפשרית רק במקרה חריג של מצב רפואי מסכן חיים, באישור רופא מטעם הביטוח הלאומי.
כמה מס משלמים על משיכת חיסכון לכל ילד?
מסכום המשיכה מנוכה מס רווחי הון בשיעור של 25% על הרווח הריאלי, כלומר על הרווח אחרי הפחתת האינפלציה. הקרן, שהיא ההפקדות עצמן, אינה חייבת במס. את הניכוי מבצע הגוף המנהל, ולכן הסכום שמגיע לחשבון הוא נטו.
דוגמה להמחשה בלבד, עם מספרים שאינם תחזית: נניח שביום המשיכה יש בחיסכון 15,000 ₪, ומתוכם 3,000 ₪ הם רווח ריאלי. המס הוא 25% מ-3,000 ₪, כלומר 750 ₪, והצעיר מקבל 14,250 ₪.
יש מסלול אחד שבו המס אינו חל: ילד שהכסף שלו מנוהל בקופת גמל להשקעה ונשאר בה עד גיל הפרישה, יכול לקבל אותו אז כקצבה חודשית פטורה ממס. מדובר במשימה ארוכת טווח, ואם הצעיר צריך את הכסף לפני כן, הוא אינו רלוונטי.
מה אפשר לעשות עם הכסף בגיל 18?
יש חמש אפשרויות עיקריות, ולכל אחת מחיר או יתרון שונה. אין תשובה אחת נכונה לכולם, וההחלטה תלויה בצורך של הצעיר ובכמה זמן הוא יכול לוותר על הכסף.
| אפשרות | מה קורה | מה לשים לב |
|---|---|---|
| להשאיר מושקע | הכסף ממשיך לצבור תשואה לפי המסלול | מגיל 21 דמי הניהול נגבים מהחיסכון, והמענק מופקד אם לא נמשך כסף |
| למשוך הכול | היתרה נכנסת לחשבון הבנק אחרי ניכוי המס | משיכה לפני גיל 21 מבטלת את המענק וכן נדרש אישור הורה |
| למשוך חלק | רק חלק מהיתרה מועבר, השאר נשאר מושקע | גם משיכה חלקית לפני גיל 21 מבטלת את המענק |
| להחליף מסלול השקעה | הכסף נשאר בקופה אבל עובר למסלול אחר | לפי הביטוח הלאומי אפשר לשנות מסלול בכל תקופת החיסכון; כדאי לשאול את הגוף המנהל על התנאים |
| להשאיר עד הפרישה | משיכה כקצבה חודשית | הקצבה פטורה ממס, אבל הכסף נעול שנים רבות |
חשוב להבין את ההשפעה של הזמן: כל שנה שהכסף נשאר מושקע ממשיכה לצבור רווח, וכל שנה כזו גם חשופה לתנודות בשוק. כדי לראות איך סכום נתון גדל בתקופות שונות, תוכלו לנסות מספרים במחשבון:
טבלה לפי שנים
| שנה | הופקד | שווי |
|---|
החישוב מניח הפקדה בתחילת כל חודש וריבית שנצברת מדי חודש. זו המחשה בלבד ואינה ייעוץ השקעות; התשואה בפועל משתנה.
רעיונות מעשיים לשימוש בכסף, כמו מימון לימודים או חיסכון להון עצמי, מתחברים לשאלות אחרות. למשל, מי שמתכנן לימודים יכול לקרוא על מענק לימודים, ומי שרוצה להמשיך לחסוך בעצמו יכול לבנות תוכנית חיסכון משלו.
מה קורה לדמי הניהול אחרי גיל 21?
עד גיל 21 הביטוח הלאומי משלם את דמי הניהול של הקופה או הבנק, ומגיל 21 הם נגבים מהחיסכון עצמו. מי שמשאיר כסף מושקע אחרי הגיל הזה צריך לקחת בחשבון שהדמי ניהול מקטינים את הצבירה בהדרגה.
לפני שמחליטים להשאיר, כדאי לבדוק מה שיעור דמי הניהול בגוף שמנהל את החיסכון, ולהשוות אותו לאלטרנטיבות. את הפרטים אפשר לקבל מהגוף המנהל, והם מופיעים בדוח השנתי. לגבי חיסכון לילדים בכלל, יש גם סקירה של קופות חיסכון לילדים ושל השיקולים בבחירתן.
מה כדאי להחליט לפני שמגישים בקשה?
לפני ההגשה כדאי לענות על שלוש שאלות, כי התשובות קובעות כמה כסף יגיע בסוף וכמה זמן זה ייקח.
- האם הצעיר צריך את הכסף עכשיו? אם אין צורך דחוף, המתנה לגיל 21 משאירה את המענק של 582 ₪ בתוקף, ובנוסף אין צורך באישור הורה.
- האם למשוך הכול או חלק? משיכה חלקית משאירה חלק מהחיסכון מושקע, אך לפני גיל 21 היא כבר פוגעת בזכאות למענק.
- מי יחתום ומי יזין את הפרטים? כשהצעיר מתחת לגיל 21, כדאי לתאם מראש עם ההורה שיחתום, כדי שהבקשה לא תיתקע על חתימה חסרה.
בפועל, מי שאין לו צורך מיידי בכסף יכול לבדוק את היתרה והמסלול אחת לתקופה, ולהחליט על משיכה בגיל 21, כשהמענק כבר בחשבון.
מהן הטעויות הנפוצות במשיכה?
רוב הטעויות נובעות מפנייה לכתובת הלא נכונה או ממשיכה לפני גיל 21 בלי לבדוק מה היא מבטלת.
- פנייה לביטוח הלאומי: בקשת המשיכה מוגשת לקופה או לבנק, לא לביטוח הלאומי.
- משיכה קטנה לפני גיל 21: גם משיכה חלקית מבטלת את מענק ה-582 ₪, ולכן שווה לבדוק אם אפשר להמתין.
- פרטי חשבון בנק חסרים: בבקשה מציינים את פרטי חשבון הבנק של הצעיר, ולכן כדאי שיהיו בידיכם לפני ההגשה.
- שכחת החיסכון: יש צעירים שמגלים בגיל 25 או 30 שיש להם חשבון פעיל עם דמי ניהול שנגבים ממנו. אם אין תוכנית לכסף, שווה לדעת איפה הוא נמצא.
- הפתעה במס: סכום המשיכה נטו נמוך מהיתרה שמופיעה בדוח, כי מס רווחי ההון כבר מנוכה.
אם יש לכם ספק לגבי המצב הספציפי, למשל מסלול שנבחר או תאריך לידה שמשפיע על המענקים, כדאי לפנות לגוף המנהל או לביטוח הלאומי. הם יכולים לתת מידע מדויק על החיסכון עצמו.
שאלות נפוצות
האם אפשר למשוך את חיסכון לכל ילד בגיל 18?
כן. מגיל 18 אפשר להגיש בקשת משיכה לקופה או לבנק שמנהלים את החיסכון, אבל עד גיל 21 נדרש אישור הורה. מגיל 21 אפשר למשוך בכל עת ללא אישור.
האם צריך אישור הורה למשיכה?
עד גיל 21 כן, ההורה חותם על בקשת המשיכה. מגיל 21 הצעיר מושך בעצמו.
כמה מס משלמים על משיכת חיסכון לכל ילד?
מנוכה מס רווחי הון בשיעור 25% על הרווח הריאלי בלבד, לא על הקרן. קצבה חודשית מקופת גמל להשקעה אחרי גיל הפרישה פטורה ממס.
מה קורה אם לא מושכים את הכסף בגיל 18?
הכסף נשאר מושקע במסלול שנבחר, ומי שלא משך עד גיל 21 מקבל מענק נוסף של 582 ₪ (נכון ל-2026). מגיל 21 דמי הניהול נגבים מהחיסכון.
לאן פונים כדי למשוך את הכסף?
לגוף שמנהל את החיסכון, קופת גמל להשקעה או בנק, ולא לביטוח הלאומי. בבקשה מציינים את פרטי חשבון הבנק של הצעיר.
מקורות
- ביטוח לאומי: תכנית חיסכון לכל ילד
- ביטוח לאומי: שינוי הגוף החוסך ומסלול החיסכון
- ביטוח לאומי: משיכה של כספי החיסכון – תכנית חיסכון לכל ילד
- ביטוח לאומי: מה קורה לחיסכון בגיל 18
- ביטוח לאומי: מי משלם את דמי הניהול על החיסכון
- כל זכות: משיכת כספים מתוכנית חיסכון לכל ילד
המידע במאמר הוא כללי ואינו מהווה ייעוץ מקצועי (פיננסי, מס, משפטי או רפואי). לפני החלטה כדאי להתייעץ עם בעל מקצוע מוסמך.