ריבית דריבית היא ריבית שמחושבת לא רק על הסכום שהפקדתם בהתחלה, אלא גם על הריבית שכבר נצברה. כך הרווח של כל תקופה נכנס לקרן, ובתקופה הבאה גם הוא מרוויח. ככל שהחיסכון נשאר זמן ארוך יותר, הסכום גדל בקצב שהולך ועולה.
מה זה ריבית דריבית?
ריבית דריבית היא מנגנון שבו הרווח שנצבר מצטרף לקרן, כלומר לסכום שעליו מחושבת הריבית הבאה. הקרן היא הסכום שהפקדתם בתחילת הדרך.
דוגמה פשוטה: אתם מפקידים 10,000 ₪ בריבית שנתית של 4%. אחרי שנה יש לכם 10,400 ₪. בשנה השנייה הריבית מחושבת על 10,400 ₪ ולא על 10,000 ₪, ולכן היא 416 ₪ ולא 400 ₪, והסכום עומד על 10,816 ₪. ההפרש נראה קטן בשנה אחת, אבל הוא נערם משנה לשנה.
מה ההבדל בין ריבית דריבית לריבית פשוטה?
בריבית פשוטה הריבית מחושבת תמיד על הקרן המקורית בלבד, ובריבית דריבית היא מחושבת על הקרן ועל הרווחים שנצברו. בטבלה אפשר לראות מה קורה ל-10,000 ₪ בריבית שנתית קבועה של 4% (לפני מס ודמי ניהול).
| מספר שנים | ריבית פשוטה | ריבית דריבית | ההפרש |
|---|---|---|---|
| 5 | 12,000 ₪ | 12,167 ₪ | 167 ₪ |
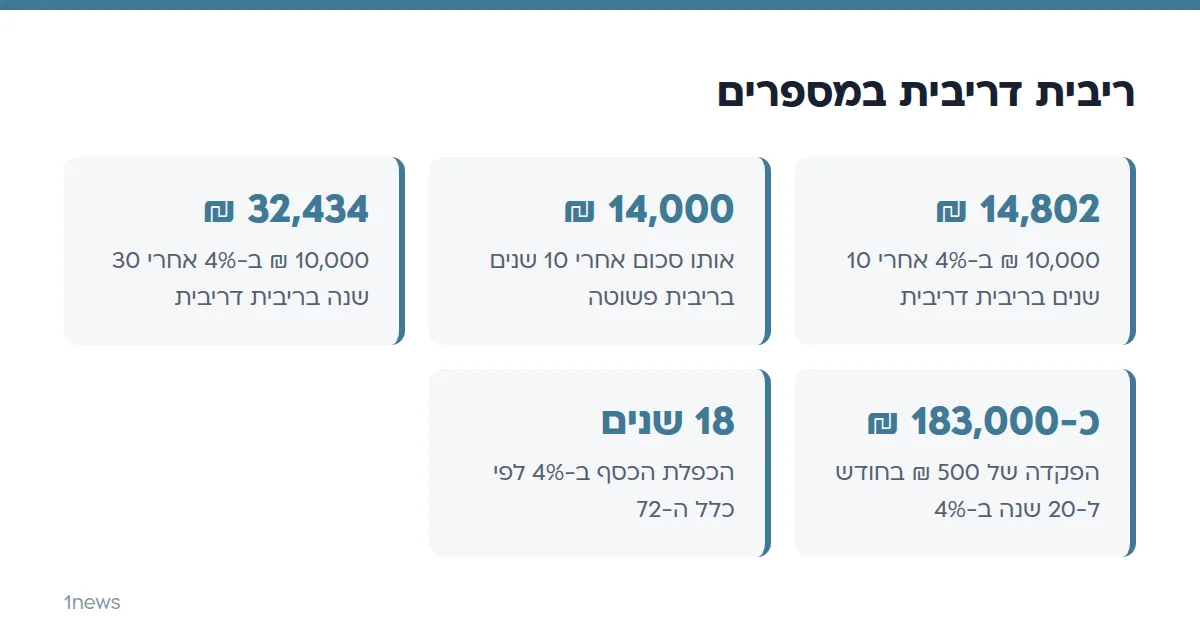
| 10 | 14,000 ₪ | 14,802 ₪ | 802 ₪ |
| 20 | 18,000 ₪ | 21,911 ₪ | 3,911 ₪ |
| 30 | 22,000 ₪ | 32,434 ₪ | 10,434 ₪ |
בחמש השנים הראשונות ההבדל כמעט לא מורגש. אחרי 30 שנה הוא כבר גדול יותר מהקרן המקורית, ולכן הזמן הוא הגורם שמשנה הכי הרבה.
איך מחשבים ריבית דריבית?
חישוב ריבית דריבית נעשה בנוסחה אחת: סכום סופי = קרן × (1 + ריבית שנתית) בחזקת מספר השנים. את הריבית כותבים כמספר עשרוני, כך ש-4% הופכים ל-0.04.
עבור 10,000 ₪ ב-4% ל-10 שנים החישוב הוא 10,000 × 1.04 בחזקת 10, והתוצאה כ-14,802 ₪. הרווח הוא כ-4,802 ₪, לעומת 4,000 ₪ בריבית פשוטה.
מה קורה כשהריבית מצטרפת יותר מפעם בשנה?
כשהריבית מצטרפת לקרן כל חודש או כל יום ולא פעם בשנה, התוצאה גבוהה מעט יותר. בנוסחה מחלקים את הריבית השנתית במספר התקופות בשנה ומעלים בחזקת מספר התקופות הכולל. ההשפעה קטנה יחסית, כפי שאפשר לראות עבור 10,000 ₪ בריבית שנתית של 4% אחרי שנה אחת:
| תדירות הצירוף | הסכום אחרי שנה |
|---|---|
| פעם בשנה | כ-10,400 ₪ |
| כל חודש | כ-10,407 ₪ |
| כל יום | כ-10,408 ₪ |
מה קורה כשמפקידים סכום קבוע כל חודש?
כשמפקידים כל חודש, כל הפקדה מתחילה לצבור ריבית דריבית מהרגע שהיא נכנסת, ולכן הפקדות מוקדמות עובדות יותר זמן מהפקדות מאוחרות. הסכום הסופי גדל בהתאם.
דוגמה: הפקדה של 500 ₪ בכל חודש במשך 20 שנה, בריבית שנתית קבועה של 4% שמצטרפת מדי חודש. סך ההפקדות הוא 120,000 ₪, והסכום הצבור מגיע לכ-183,000 ₪, כלומר כ-63,000 ₪ הם ריבית שנצברה. החישוב הוא הערכה לפני מס, דמי ניהול ותנודות בתשואה.
רוצים לנסות סכומים ותקופות משלכם? אפשר להשתמש במחשבון כאן, או בדף מחשבון ריבית דריבית באתר.
טבלה לפי שנים
| שנה | הופקד | שווי |
|---|
החישוב מניח הפקדה בתחילת כל חודש וריבית שנצברת מדי חודש. זו המחשה בלבד ואינה ייעוץ השקעות; התשואה בפועל משתנה.
מה משפיע יותר על התוצאה: זמן, תשואה או עלויות?
שלושה גורמים קובעים את התוצאה: כמה זמן הכסף נשאר, איזו ריבית הוא צובר, וכמה ממנה נשאר אחרי עלויות. גם הפרש קטן באחוזים הופך לגדול כשמדובר בשנים רבות. הטבלה מראה 10,000 ₪ אחרי 30 שנה בשלוש ריביות קבועות, כדוגמה בלבד ולא כתחזית.
| ריבית שנתית | סכום אחרי 30 שנה |
|---|---|
| 3% | 24,273 ₪ |
| 4% | 32,434 ₪ |
| 5% | 43,219 ₪ |
אחוז אחד בלבד שנעלם בכל שנה, למשל בגלל דמי ניהול, מוריד 10,000 ₪ שצברו 4% ל-24,273 ₪ במקום 32,434 ₪. זה הפרש של 8,161 ₪ על הפקדה אחת, ולכן שווה לבדוק מה העלות השנתית של כל מוצר חיסכון.
מהי ריבית דריבית בחיסכון בישראל?
בחיסכון בישראל ריבית דריבית פועלת בכל מקום שבו הרווחים נשארים בחשבון ולא נמשכים: פיקדונות, קופות גמל, קרנות השתלמות וחיסכון לילדים. הריבית בפועל תלויה במוצר, במסלול ובתקופה, ואחרי מס ודמי ניהול היא נמוכה מהריבית ברוטו.
נקודת ייחוס כללית היא ריבית בנק ישראל, שהוועדה המוניטרית השאירה ב-21 באוקטובר 2026 על 3.25%. ריבית זו משפיעה על ריבית הפריים ועל מה שבנקים מציעים, כפי שמוסבר בעמוד על ריבית פריים.
כמה כלים שבהם הצבירה לאורך שנים רלוונטית במיוחד: קרן השתלמות לשכירים וחיסכון לכל ילד, שבהם הכסף נשאר שנים ארוכות. מי שרוצה לבנות מסגרת כללית יכול להיעזר גם בעמוד על יצירת תוכנית חיסכון.
מהו כלל ה-72?
כלל ה-72 הוא קיצור דרך להערכה של כמה שנים לוקח לכסף להכפיל את עצמו: מחלקים 72 בריבית השנתית באחוזים. זו הערכה בקירוב ולא חישוב מדויק.
- בריבית של 3%: כ-24 שנים להכפלה.
- בריבית של 4%: כ-18 שנים להכפלה.
- בריבית של 6%: כ-12 שנים להכפלה.
בדוגמת הטבלה למעלה, 10,000 ₪ ב-4% הגיעו ל-21,911 ₪ אחרי 20 שנה, בהתאמה לכלל שמעריך הכפלה בסביבות 18 שנים.
האם ריבית דריבית יכולה לעבוד נגדכם?
כן. כשריבית על חוב לא משולם מצטרפת לקרן, החוב גדל באותו מנגנון. אם 10,000 ₪ של חוב נושאים ריבית של 10% שנצברת ולא משולמת, אחרי שלוש שנים החוב עומד על 13,310 ₪ ולא על 13,000 ₪.
לכן ההבדל בין תשלום מינימלי לתשלום מלא של יתרה חשוב. הדוגמה היא להמחשה בלבד, ותנאי ההלוואה או האשראי בפועל נקבעים בהסכם שלכם עם הגוף המממן.
למה כדאי להתחיל מוקדם?
הטבלאות מראות שהשנים האחרונות מוסיפות הכי הרבה. אצל 10,000 ₪ ב-4%, העשור הראשון מוסיף כ-4,802 ₪, העשור השני כ-7,109 ₪ והעשור השלישי כ-10,523 ₪. הקרן והריבית נשארות זהות, אבל כל עשור מוסיף יותר מהקודם כי הוא מחושב על בסיס גדול יותר.
המשמעות המעשית היא שהפקדה שנעשית מוקדם שווה יותר מהפקדה זהה שנעשית מאוחר. כדי לבדוק זאת על המצב שלכם, אפשר להזין שתי תקופות שונות במחשבון ולהשוות את התוצאות.
איך משתמשים בחישוב כדי להשוות בין מוצרי חיסכון?
כדי להשוות בין שני מוצרים, בודקים שלושה נתונים: הריבית או התשואה השנתית, תדירות הצירוף ועלות שנתית כמו דמי ניהול. את העלות מפחיתים מהתשואה לפני החישוב, ואז מציבים את התוצאה בנוסחה לאותו מספר שנים. כך מקבלים השוואה הוגנת בין מוצרים שנראים שונים בפרסום.
אם התשואה משתנה משנה לשנה, אפשר לחשב כמה תרחישים, למשל 3%, 4% ו-5%, ולראות את הטווח במקום להסתמך על מספר אחד.
כמה שווה הסכום הסופי אחרי אינפלציה?
הסכומים בטבלאות הם נומינליים, כלומר מספרים בשקלים של אותה שנה. כשהמחירים עולים, אותו סכום קונה פחות, ולכן כדאי להסתכל גם על התשואה הריאלית, שהיא התשואה אחרי ניכוי האינפלציה.
דוגמה להמחשה בלבד, בהנחה של אינפלציה קבועה של 2% בשנה: ריבית נומינלית של 4% שווה לריבית ריאלית של כ-1.96% בשנה, כלומר 1.04 לחלק ל-1.02 פחות 1. הסכום של 32,434 ₪ אחרי 30 שנה שווה בכוח קנייה של היום לכ-17,900 ₪. הכסף עדיין גדל, אבל הרבה פחות ממה שנראה במספר הנומינלי. האינפלציה בפועל משתנה משנה לשנה, ולכן זו אינה תחזית.
האם החוק מגביל ריבית דריבית בהלוואות?
חוק הריבית, התשי"ז-1957, עוסק בנושא ישירות. סעיף 5 לחוק קובע שלא ידרוש אדם ולא יקבל ריבית דריבית שנצטברה בתקופות פחותות משלושה חודשים, אלא במידה שצבירת הריבית הותרה בצו לפי סעיף 3 לחוק.
הסעיף מתייחס לצבירת ריבית על ריבית בתקופות קצרות. אם יש לכם הלוואה או חוב שבהם הריבית מצטרפת לקרן, כדאי לבדוק בהסכם באיזו תדירות זה קורה ומה הריבית האפקטיבית בפועל. במקרה של ספק אפשר להיוועץ בעורך דין.
אילו טעויות נפוצות בחישוב ריבית דריבית?
רוב הטעויות נובעות מכך שהחישוב הפשוט מניח תנאים שלא קיימים במציאות. הנה הנפוצות:
- התעלמות מאינפלציה: הסכום הסופי הוא נומינלי, והכוח הקנייתי שלו נמוך מהמספר שמופיע.
- התעלמות ממס ומדמי ניהול: שניהם מקטינים את הריבית האפקטיבית, ולכן התוצאה בפועל נמוכה מהחישוב.
- הנחה של תשואה קבועה: במוצרים שבהם התשואה משתנה משנה לשנה, התוצאה בפועל תהיה שונה מהדוגמאות.
- השוואה בין ריבית נומינלית לאפקטיבית: שתי ריביות שנתיות זהות בשם יכולות להניב סכום שונה אם תדירות הצירוף שונה.
- משיכות באמצע: כל משיכה מקטינה את הקרן שעליה נצברת הריבית, ולכן משפיעה על כל השנים שאחריה.
שאלות נפוצות
מה ההבדל בין ריבית דריבית לריבית פשוטה?
בריבית פשוטה הריבית מחושבת רק על הקרן המקורית, ובריבית דריבית היא מחושבת גם על הרווחים שנצברו. ב-10,000 ₪ בריבית 4% ל-20 שנה, ריבית פשוטה נותנת 18,000 ₪ וריבית דריבית כ-21,911 ₪.
מהי נוסחת ריבית דריבית?
סכום סופי = קרן × (1 + ריבית שנתית) בחזקת מספר השנים. כשהריבית מצטרפת כמה פעמים בשנה, מחלקים את הריבית במספר הצירופים ומעלים בחזקת סך התקופות.
כמה זמן לוקח לכסף להכפיל את עצמו?
לפי כלל ה-72 מחלקים 72 בריבית השנתית באחוזים. בריבית של 4% מדובר בכ-18 שנים, ובריבית של 6% בכ-12 שנים. זו הערכה בקירוב.
האם ריבית דריבית מבטיחה את הסכום הסופי?
לא. הדוגמאות מניחות ריבית קבועה, ובפועל התשואה משתנה בחלק מהמוצרים, ומס, דמי ניהול ואינפלציה מקטינים את התוצאה.
מקורות
- Bank of Israel: The Monetary Committee decides on October 21, 2026 to keep the interest rate unchanged at 3.25 percent
- חוק הריבית, התשי"ז-1957 (סעיפים 3 ו-5) – נבו
המידע במאמר הוא כללי ואינו מהווה ייעוץ מקצועי (פיננסי, מס, משפטי או רפואי). לפני החלטה כדאי להתייעץ עם בעל מקצוע מוסמך.