הבחירה בין קרן פנסיה או ביטוח מנהלים נוגעת בעיקר בשלושה דברים: כמה עולה הניהול, אילו כיסוי נכות ושאירים נכללים, ואיך הכסף יומר לקצבה בגיל הפרישה. קרן פנסיה פועלת לפי תקנון אחד לכל החברים וגובה בדרך כלל דמי ניהול נמוכים יותר, וביטוח מנהלים הוא פוליסה אישית מול חברת ביטוח עם יותר גמישות ויותר משתנים להשוות.
בשני המוצרים החיסכון נועד לקצבה חודשית בפרישה, ושניהם מפוקחים על ידי רשות שוק ההון, ביטוח וחיסכון. ההבדלים מתחילים בפרטים, ולכן כדאי להכיר אותם לפני שחותמים או לפני שבודקים מה כבר יש לכם.
מהי קרן פנסיה ומהו ביטוח מנהלים?
קרן פנסיה היא גוף שמנהל את החיסכון של אלפי חברים לפי תקנון אחיד, ומשלם קצבה לחבר בפרישה, לנכים ולשאירים. ביטוח מנהלים הוא חוזה בין המבוטח לחברת ביטוח, שנקרא פוליסה, ומשלב חיסכון לפנסיה עם ביטוח חיים ואפשרות להוסיף ביטוח אובדן כושר עבודה.
המשמעות המעשית: בקרן פנסיה התנאים זהים לכל החברים, ובביטוח מנהלים התנאים כתובים בפוליסה שלכם ויכולים להשתנות בין פוליסה לפוליסה, בעיקר לפי השנה שבה היא הונפקה.
גם בחיסכון הפנסיוני החובה בישראל מגיעה מהמעסיק: בפנסיית חובה מפרישים בדרך כלל 6% משכר העובד, 6.5% על חשבון המעסיק לתגמולים, ועוד 6% מהמעסיק לרכיב הפיצויים. אפשר להפריש את הסכומים האלה לקרן פנסיה, וגם לפוליסת ביטוח מנהלים, בכפוף לתנאי המעסיק ולהסכם העבודה.
מה ההבדלים העיקריים בין קרן פנסיה לביטוח מנהלים?
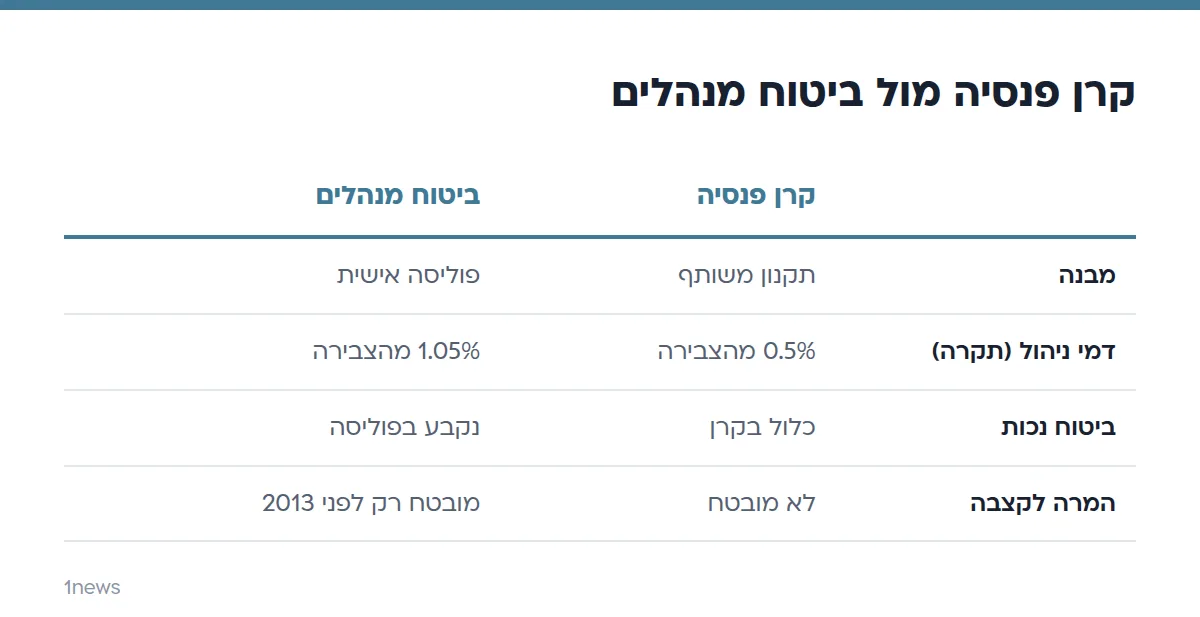
ההבדלים העיקריים הם בדמי הניהול המקסימליים, בחובת ביטוח הנכות, בצורת תשלום הכיסוי לשאירים ובוודאות לגבי הקצבה העתידית. הטבלה מסכמת את ההשוואה לפי מוצרים חדשים, והיא מבוססת על המידע באתר כל זכות.
| נושא | קרן פנסיה חדשה מקיפה | ביטוח מנהלים |
|---|---|---|
| מבנה | תקנון משותף לכל החברים | חוזה אישי (פוליסה) מול חברת ביטוח |
| דמי ניהול מקסימליים | עד 0.5% מהצבירה, ועד 6% מההפקדות | עד 1.05% מהצבירה, ועד 4% מההפקדות |
| ביטוח נכות | כלול בקרן, ובדרך כלל אי אפשר לוותר עליו | נקבע בפוליסה; בהפרשות חובה של מעסיק היא חייבת לכלול כיסוי לאובדן כושר עבודה |
| ביטוח שאירים | קצבה לבן או בת זוג וליתומים לפי התקנון | בדרך כלל כיסוי ריסק מוות לפי הפוליסה |
| המרה לקצבה | מקדם לא מובטח, משתנה לפי לוחות תמותה | מקדם מובטח רק בפוליסות שהונפקו לפני 2013 |
חשוב להבדיל בין הצורה לבין התוצאה: מוצר ישן ומוצר חדש באותו שם יכולים להתנהג אחרת לגמרי, ולכן הפוליסה עצמה היא מקור המידע המרכזי.
כמה עולים דמי הניהול בכל מוצר?
דמי הניהול בקרן פנסיה חדשה מקיפה מוגבלים לעד 0.5% מהסכום הצבור ולעד 6% מההפקדות החודשיות, ובביטוח מנהלים התקרה לפוליסות חדשות היא עד 1.05% מהצבירה או עד 4% מההפקדות. אלה תקרות, וגופים רבים גובים פחות, במיוחד אחרי מו״מ.
כדי להבין מה זה אומר בכסף, הנה דוגמה לחישוב עם הנחות פשוטות:
- צבירה של 500,000 ₪ בקרן פנסיה, בדמי ניהול מקסימליים של 0.5%: עד 2,500 ₪ בשנה.
- אותה צבירה בביטוח מנהלים, בדמי ניהול מקסימליים של 1.05%: עד 5,250 ₪ בשנה.
- ההפרש בתקרות: 2,750 ₪ בשנה, וההפרש גדל ככל שהצבירה גדלה, כי דמי הניהול נגבים כל שנה.
הדוגמה משווה תקרות, לא מחירים בפועל. תוכלו לבדוק בדוח השנתי של הקרן או הפוליסה מה אתם משלמים, ואם ההפרש מצדיק פנייה לחברה כדי לבקש הפחתה.
גם הפרש קטן באחוזים משפיע לאורך עשרות שנים, כי הוא נגרע מהצבירה שהייתה צוברת תשואה. את ההשפעה אפשר לבדוק במחשבון:
טבלה לפי שנים
| שנה | הופקד | שווי |
|---|
החישוב מניח הפקדה בתחילת כל חודש וריבית שנצברת מדי חודש. זו המחשה בלבד ואינה ייעוץ השקעות; התשואה בפועל משתנה.
מה קורה במקרה של נכות או פטירה?
בקרן פנסיה חדשה מקיפה יש ביטוח נכות ושאירים כחלק קבוע מהמוצר, ובביטוח מנהלים הכיסוי נקבע בפוליסה וניתן לשנות אותו. ההבדל הזה חשוב במיוחד למשפחות עם ילדים ומשכנתא.
אובדן כושר עבודה
בקרן פנסיה מקיפה ביטוח הנכות כלול במוצר, ובדרך כלל אי אפשר לוותר עליו. כשהפנסיה בחוק החובה מופרשת לביטוח מנהלים ולא לקרן פנסיה, חלקו של המעסיק חייב לכלול כיסוי לאובדן כושר עבודה בהיקף שמבטיח 75% מהשכר הקובע, ובלבד שסך עלות הכיסוי וההפרשה לתגמולים של המעסיק לא עולה על 7.5% מהשכר.
יש גם הבדל בהגדרה: בקרן פנסיה הכיסוי מתייחס בדרך כלל לאובדן מוחלט של היכולת לעבוד בכל מקצוע שמתאים לכישורים שלכם, ובביטוח מנהלים הכיסוי עשוי לכלול גם אובדן היכולת לעבוד במקצוע הספציפי שלכם.
פטירה של המבוטח
בקרן פנסיה בני הזוג והילדים מקבלים קצבת שאירים. שיעורה נקבע בתקנון הקרן ומשתנה לפי מספר השאירים. בביטוח מנהלים החוסך מבוטח בביטוח חיים, והסכום ששולם נקבע לפי הכיסוי שבפוליסה.
אם אתם בוחנים כיסוי חיים בהקשר אחר, אפשר לקרוא על ביטוח חיים למשכנתא ולהבין איך הוא נבדל מהכיסוי שכבר יש לכם בפנסיה.
איך ההמרה לקצבה שונה בין המוצרים?
מקדם ההמרה לקצבה הוא המספר שמחלק את הצבירה כדי לקבוע את הקצבה החודשית. במוצרים חדשים הוא אינו מובטח וקשור לתוחלת החיים, ורק בפוליסות ביטוח מנהלים שהונפקו לפני 2013 יכול להיות מקדם מובטח.
לפי הדוגמה ב״כל זכות״, צבירה של 1,000,000 ₪ ומקדם מובטח של 200 מניבה קצבה של 5,000 ₪ בחודש (1,000,000 חלקי 200). בפוליסה בלי מקדם מובטח, המקדם עשוי להשתנות עם לוחות התמותה, ולכן הקצבה העתידית אינה ידועה מראש.
לכן, אם יש לכם פוליסה ישנה, כדאי לבדוק אם נכתב בה מקדם מובטח לפני שמחליטים להעביר אותה. מדובר בתנאי שלא ניתן לשחזר, ויש לו ערך שמשתנה בין אנשים.
למי כל מוצר מתאים?
קרן פנסיה מתאימה בדרך כלל למי שמעדיף תקנון אחיד, דמי ניהול תחרותיים וכיסוי נכות ושאירים כחלק מובנה. ביטוח מנהלים מתאים בדרך כלל למי שרוצה להתאים את הכיסויים לצרכים אישיים, או למי שכבר מחזיק בפוליסה ישנה עם תנאים שאין בשוק היום.
- שכירים בתחילת הדרך: במקומות עבודה רבים הקרן מוגדרת כברירת מחדל, ובדרך כלל אפשר לבקש מהמעסיק להפריש למוצר אחר.
- משפחות עם ילדים קטנים: שווה לבדוק איזה כיסוי שאירים ונכות יש לכם, וכמה הוא נותן בפועל, לא רק מה שם המוצר.
- מי שיש לו פוליסה ישנה: שווה לבדוק מקדם מובטח ודמי ניהול לפני שמעבירים אותה.
- עצמאים: ההפקדה אינה חובה על המעסיק, ולכן הבחירה נוגעת גם בגובה ההפקדה ובהטבת המס עליה.
הפקדות עובד לפנסיה מזכות בהטבת מס, זיכוי של 35% מההפקדה עד תקרה שנתית, לפי כללי מס ההכנסה. את ההפקדות אפשר לראות בטופס 106, ואם נוצר חוסר אפשר לבדוק החזר מס לשכירים.
אילו טעויות נפוצות כדאי להימנע מהן?
הטעויות הנפוצות הן להשוות רק לפי שם המוצר, להתעלם מדמי הניהול בפועל, לעבור בלי לבדוק מה מאבדים, ולהשאיר חשבונות ישנים מפוזרים. כל אחת מהן עולה כסף או כיסוי שקשה להחזיר.
- מעבר בלי בדיקה: לפני העברה צריך לבדוק מקדם מובטח, כיסוי נכות קיים ותקופת אכשרה, שבה כיסוי מסוים עדיין לא חל.
- התמקדות בדמי ניהול בלבד: מוצר זול עם כיסוי נכות חלש עלול להיות יקר כשצריך אותו.
- חשבונות כפולים: אם החזקתם כמה מוצרים אצל מעסיקים קודמים, ייתכן שאתם משלמים כמה פעמים על אותו כיסוי.
- אי בדיקה של רכיב הפיצויים: מי שמחליף מעסיק צריך לוודא לאן מופרשים הפיצויים.
בחיסכון נוסף לטווח בינוני אפשר להכיר גם את קרן השתלמות, שמשמשת מטרה אחרת מהפנסיה.
איך בודקים מה יש לכם היום?
כדי לדעת אם אתם בקרן פנסיה או בביטוח מנהלים, בודקים בדוח השנתי או ברבעוני שמגיע מהגוף המנהל, או מבקשים ממנו אישור על סוג המוצר. אם מוצר מסוים לא ברור לכם, אפשר לפנות לגוף המנהל ולבקש הסבר כתוב על דמי ניהול, כיסויים ומקדם ההמרה.
רשימת בדיקה קצרה לפני כל החלטה:
- סוג המוצר ושנת ההצטרפות או ההנפקה.
- דמי הניהול בפועל מההפקדה ומהצבירה.
- גובה כיסוי הנכות והשאירים, ומה הגדרת אובדן כושר העבודה.
- האם יש מקדם המרה מובטח.
- מה הנתיב של הפיצויים וממי הם מופרשים.
את ההחלטה עצמה כדאי לבסס על הנתונים האלה ועל ייעוץ של יועץ פנסיוני מורשה, ולא על מה שנפוץ במקום העבודה.
שאלות נפוצות
מה ההבדל העיקרי בין קרן פנסיה לביטוח מנהלים?
קרן פנסיה פועלת לפי תקנון משותף עם ביטוח נכות ושאירים מובנה ודמי ניהול מוגבלים ל-0.5% מהצבירה. ביטוח מנהלים הוא פוליסה אישית שבה הכיסויים נקבעים בחוזה, ודמי הניהול המקסימליים בפוליסות חדשות הם עד 1.05% מהצבירה.
האם אפשר לוותר על ביטוח נכות בקרן פנסיה?
בדרך כלל לא, ביטוח הנכות כלול בקרן פנסיה מקיפה. בביטוח מנהלים הכיסוי נקבע בפוליסה, ובהפרשות חובה של מעסיק היא חייבת לכלול כיסוי לאובדן כושר עבודה.
האם בביטוח מנהלים המקדם לקצבה מובטח?
רק בפוליסות שהונפקו לפני 2013 יכול להיות מקדם מובטח. בפוליסות חדשות ובקרנות פנסיה המקדם אינו מובטח וקשור לתוחלת החיים.
כמה מפרישים בפנסיית חובה?
בדרך כלל 6% משכר העובד, 6.5% מהמעסיק לתגמולים ועוד 6% מהמעסיק לרכיב הפיצויים. הנתונים משתנים לפי ענף והסכם עבודה.
איך בודקים אם יש לי כבר פוליסת ביטוח מנהלים?
פונים לגוף המנהל ובודקים בדוח השנתי איזה מוצר מופיע ומתי הונפק. אפשר לבקש מהגוף אישור כתוב על סוג המוצר ועל התנאים.
מקורות
- כל זכות: ביטוח מנהלים
- כל זכות: דמי ניהול חשבון ביטוח פנסיוני
- כל זכות: מקדם המרה לקצבה
- כל זכות: ביטוח נכות (אובדן כושר עבודה) במסגרת הביטוח הפנסיוני
- כל זכות: חובת ביטוח פנסיוני לעובדים (שיעורי הפרשה)
- כל זכות: זיכוי ממס הכנסה בגין הפרשות לביטוח פנסיוני
המידע במאמר הוא כללי ואינו מהווה ייעוץ מקצועי (פיננסי, מס, משפטי או רפואי). לפני החלטה כדאי להתייעץ עם בעל מקצוע מוסמך.