ביטוח חיים למשכנתא הוא פוליסה שמשלמת לבנק את יתרת ההלוואה אם אחד הלווים נפטר. אין חוק שמחייב לרכוש אותו, אבל הבנק רשאי להתנות בו את מתן המשכנתא, ולכן בפועל כמעט כל לווה צריך פוליסה. החדשות הטובות הן שאתם לא חייבים לקנות אותה דווקא בבנק, ושמחיר הפוליסה משתנה מאוד בין חברות.
האם חובה לעשות ביטוח חיים למשכנתא?
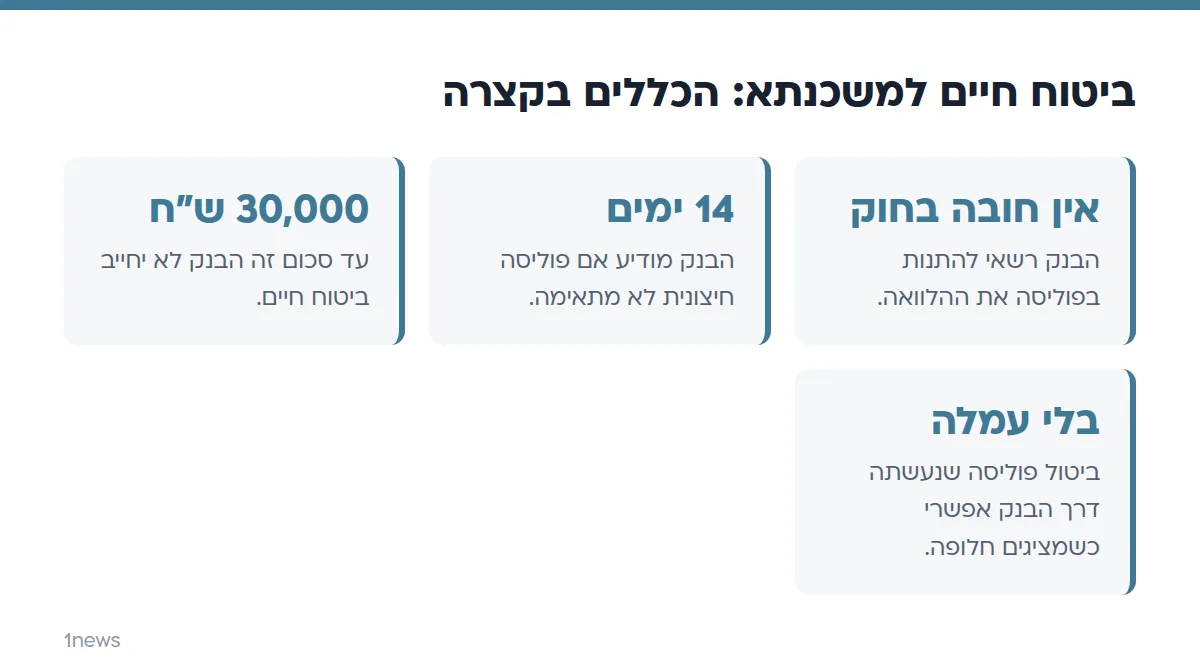
מבחינה חוקית אין חובה כזו. מבחינה מעשית הבנק דורש ביטוח חיים כתנאי להעמדת ההלוואה, וההוראה שמסדירה זאת היא הוראה 451 של המפקח על הבנקים (נהלים למתן הלוואות לדיור) בבנק ישראל.
לפי ההוראה, הבנק רשאי לדרוש ביטוח חיים בגבולות סכום ההלוואה שקיבלתם, ובלבד שהוא עצמו יהיה המוטב הבלתי חוזר בפוליסה. כלומר, הכסף ישולם לבנק ולא למשפחה, והמשכנתא תיסגר.
ביטוח חיים הוא רק חלק מ"ביטוח משכנתא". החלק השני הוא ביטוח מבנה, שמכסה נזק פיזי לדירה המשועבדת. שני הביטוחים נפרדים, נרכשים בנפרד ומתומחרים אחרת, וכל אחד מהם אפשר להשוות לבדו.
מה הבנק רשאי לדרוש ומה זכויותיכם?
הבנק יכול לדרוש פוליסה, אבל הוראה 451 מגבילה אותו בכמה נקודות שמשפיעות ישירות על הכיס שלכם. אלה העיקריות:
| נושא | מה קובעת הוראה 451 |
|---|---|
| היקף הכיסוי | ביטוח חיים עד סכום ההלוואה שקיבלתם, כשהבנק מוטב בלתי חוזר |
| איפה קונים | הבנק חייב ליידע אתכם שאפשר לבטח דרך סוכנות הביטוח שלו או בחברת ביטוח חיצונית |
| פוליסה חיצונית | אתם מוסרים אותה בסניף, והבנק מאשר קבלה. אם היא לא עומדת בדרישות, עליו להודיע לכם תוך 14 ימים |
| הלוואות קטנות | לגבי הלוואות עד 30,000 ש"ח (או יתרה שאינה עולה על סכום זה) הבנק לא יחייב ביטוח חיים וביטוח נכס |
| דיווח שנתי | כשהביטוח נעשה דרך הבנק, פעם בשנה הוא מודיע על הפרמיות ששולמו, על שיעור הכיסוי ועל הזכות לבטל את הפוליסה |
| החלפה | בפוליסה שנעשתה דרך הבנק אפשר לבטל בכל עת בלי עמלה, אם מציגים פוליסה חלופית שהבנק מוטב בלתי חוזר בה |
מכאן שהחלטה על הפוליסה אינה סופית. גם אם חתמתם דרך הבנק ביום קבלת המשכנתא, אפשר לבחון חלופה בהמשך.
בפועל, הנקודה החשובה ביותר היא התזמון. הבנק מציג בדרך כלל את הצעת הביטוח שלו סמוך לחתימה, כשהלחץ גבוה והמסמכים רבים. מי שמכיר מראש את זכותו לבחור פוליסה חיצונית יכול לבקש את הנתונים הדרושים להצעה, לבדוק אותם בנחת ולחזור לבנק עם פוליסה מוכנה.
ממה מורכב המחיר של ביטוח חיים למשכנתא?
מחיר הפרמיה (התשלום החודשי לחברת הביטוח) נקבע בעיקר לפי גיל, מצב בריאותי, עישון וסכום הכיסוי. ככל שאתם מבוגרים יותר או שסכום ההלוואה גבוה יותר, הפרמיה עולה.
- גיל: פוליסה שנחתמת בגיל צעיר זולה יותר מפוליסה שנחתמת בגיל מבוגר.
- מצב בריאותי והצהרת בריאות: חברת הביטוח בודקת אם יש מחלות רקע, ויכולה להוסיף תוספת סיכון או לסרב.
- עישון: לרוב מתומחר גבוה יותר מאשר ללא עישון.
- סכום ותקופה: סכום הכיסוי והתקופה נגזרים מסכום ההלוואה ומתקופתה.
- סוג הפוליסה: בפוליסה שבה סכום הכיסוי יורד לפי יתרת ההלוואה, הכיסוי קטן עם הזמן, ולכן ההשוואה צריכה להיעשות בין פוליסות מאותו סוג.
ביטוח המבנה הוא פוליסה נפרדת שמתומחרת לפי שיקולים אחרים, ולכן אין להשוות אותה לפרמיית ביטוח החיים.
ביטוח דרך הבנק או ביטוח חיצוני?
שני המסלולים חוקיים, והבחירה ביניהם שלכם. ההבדל המרכזי הוא בנוחות מול גמישות.
| קריטריון | ביטוח דרך הבנק | ביטוח חיצוני |
|---|---|---|
| נוחות | סוגרים הכול במקום אחד, לרוב בזמן החתימה על המשכנתא | צריך לפנות לחברה או לסוכן ולמסור את הפוליסה לסניף |
| מחיר | עשוי להיות שונה ממה שמציעות חברות אחרות | אפשר לקבל כמה הצעות ולבחור |
| גמישות | החלפה אפשרית, אבל דורשת יוזמה שלכם | אפשר לעבור לחברה אחרת, כל עוד הבנק נשאר מוטב בלתי חוזר בפוליסה החדשה |
| מה לוודא | את שיעור הפרמיה ואת הכיסוי בפועל | שהבנק רשום כמוטב בלתי חוזר ושהסכום והתקופה תואמים את ההלוואה |
אין תשובה אחת שמתאימה לכולם. מי שמעדיף לסגור את הכול ביום אחד עשוי לבחור בבנק, ומי שמוכן להשקיע שעה או שעתיים בהשוואה יכול לבחון חלופות. בשני המקרים כדאי לרשום לעצמכם מתי נחתמה הפוליסה ומה הפרמיה שנקבעה בה, כדי שתוכלו להשוות אליה בהמשך.
איך משווים פוליסות צעד אחר צעד?
ההשוואה נעשית על בסיס נתונים שכבר יש בידיכם. אלה הצעדים:
- אספו את פרטי ההלוואה: סכום, תקופה ויתרה עדכנית, לפי אישור מהבנק.
- בדקו תעריפים במחשבון ביטוח החיים של רשות שוק ההון, שמשווה גם ביטוח חיים למשכנתא.
- קבלו הצעות ממספר חברות או מסוכן ביטוח, והשוו אותן לפי אותם נתונים בדיוק (כיסוי יורד, אותו סכום, אותה תקופה).
- ודאו שהכיסוי הוא לכל סיבת מוות ולא רק למקרים מסוימים.
- מסרו את הפוליסה לבנק וקבלו אישור שהיא התקבלה. אם היא פסולה, הבנק צריך להודיע לכם תוך 14 ימים.
אם אתם עדיין לפני רכישה, מומלץ לקרוא גם איך קונים דירה צעד אחר צעד, כדי לדעת מתי בדיוק צריך להציג את הפוליסה לבנק.
כמה חיסכון אפשר להפיק מבדיקה? דוגמה בחשבון פשוט
הפרש חודשי קטן בפרמיה מצטבר לסכום משמעותי בגלל אורך המשכנתא. הנתונים בדוגמה הם להמחשה בלבד ואינם מחירי שוק.
נניח שפוליסה אחת זולה ב-100 ש"ח בחודש מפוליסה אחרת עם אותו כיסוי. זה 1,200 ש"ח בשנה, ו-30,000 ש"ח על פני 25 שנות משכנתא, לפני שמביאים בחשבון שהפרמיה משתנה עם הגיל ועם יתרת ההלוואה.
זו הסיבה שמומלץ לחזור על ההשוואה מדי כמה שנים, ובפרט אחרי שאתם מקטינים את יתרת ההלוואה או מבצעים מחזור. כשהריבית במשכנתא משתנה, גם הנתונים סביב ההלוואה משתנים. אפשר לקרוא על כך במדריך על ריבית הפריים.
אילו טעויות נפוצות עלולות להעלות את העלות?
רוב הטעויות נובעות מהחלטה בלחץ, ביום החתימה. אלה המרכזיות:
- חתימה אוטומטית על הצעת הבנק בלי לבדוק חלופה. הבנק חייב לאפשר פוליסה חיצונית, וזכותכם להשתמש בכך.
- אי-דיוק בהצהרת הבריאות. מידע חסר או שגוי עלול לפגוע בזכות לתגמול, בדיוק ברגע שמשפחתכם תזדקק לו.
- השוואה בין פוליסות לא דומות: כיסוי קבוע מול כיסוי יורד, או תקופות שונות, מייצרים הפרשי מחיר מדומים.
- שכחה שהפוליסה פגה. הבנק מוסר הודעות לפני תום שנת הביטוח, ופוליסה שפקעה בלי חלופה עלולה לגרור ביטוח מטעם הבנק, בתנאים שלא בחרתם.
- אי-עדכון אחרי שינוי בהלוואה: מחזור או פירעון חלקי משנים את יתרת ההלוואה, ולכן גם את הכיסוי הנדרש.
גם שמאי הדירה שהבנק שולח מעורב בתהליך, אבל תפקידו שונה לחלוטין מזה של חברת הביטוח. על התפקיד הזה אפשר לקרוא בהסבר על הערכת שמאי.
אילו שאלות כדאי לשאול לפני שחותמים?
גם אחרי שבחרתם פוליסה, כדאי לעבור על כמה פרטים בכתב, ולא להסתפק בהסבר בעל פה. אלה השאלות השימושיות:
- מי המוטב? ודאו שהבנק רשום כמוטב בלתי חוזר, כפי שההוראה דורשת.
- איך מחושבת הפרמיה לאורך השנים? שאלו אם היא קבועה או משתנה עם הגיל ועם יתרת ההלוואה.
- מה תנאי הביטול? בקשו לראות מה קורה אם תרצו לעבור לחברה אחרת בעוד כמה שנים.
- מה מכוסה בפועל? בדקו אם יש חריגים בפוליסה, ושאלו על כל סעיף שאינו ברור.
שמרו עותק של הפוליסה ושל אישור הבנק על קבלתה. אם בעתיד תהיה מחלוקת, המסמכים האלה יהיו הראיה שלכם.
למי זה רלוונטי במיוחד?
כל מי שנוטל משכנתא וכל מי שכבר משלם אחת. זוגות שרוכשים דירה עם הון עצמי מצומצם פוגשים את הנושא כבר בשלב אישור ההלוואה, כפי שמפורט במדריך על קניית דירה ללא הון עצמי.
כשיש שני לווים, בדרך כלל מבטחים כל אחד מהם. אם אחד הלווים נפטר, הבנק מקבל את יתרת ההלוואה ומשפחתכם נשארת בלי החוב, אך בלי כסף נוסף מהפוליסה הזו. ביטוח חיים משפחתי אחר, כמו ביטוח במסגרת הפנסיה, הוא נושא נפרד, ואין להניח שהוא מכסה את החוב.
ההוראות מתעדכנות מדי פעם, ולכן כדאי לבדוק את הנוסח העדכני של הוראה 451 באתר בנק ישראל, ולברר מול הבנק או סוכן ביטוח מורשה את התנאים החלים על ההלוואה שלכם.
להרחבה: קרן פנסיה או ביטוח מנהלים: ההבדלים ומה מתאים לכם
שאלות נפוצות
האם חובה לעשות ביטוח חיים למשכנתא?
אין חובה בחוק, אבל הבנק רשאי להתנות את ההלוואה בפוליסת ביטוח חיים בגבולות סכום ההלוואה, כשהוא המוטב הבלתי חוזר. בפועל, ללא פוליסה הבנק לא יעמיד את המשכנתא.
האם אפשר לקנות ביטוח חיים למשכנתא מחוץ לבנק?
כן. הבנק חייב ליידע אתכם שאפשר לבטח בחברה חיצונית. אתם מוסרים את הפוליסה בסניף, ואם היא לא עומדת בדרישות הבנק צריך להודיע לכם על כך תוך 14 ימים.
האם אפשר להחליף ביטוח חיים למשכנתא באמצע התקופה?
כן. לפי הוראה 451, בפוליסה שנעשתה דרך הבנק אפשר לבטל בכל עת בלי עמלה, אם מציגים לבנק פוליסה חלופית שהוא רשום בה כמוטב בלתי חוזר.
האם גם הלוואה קטנה מחייבת ביטוח חיים?
בהלוואות עד 30,000 ש"ח, או כשהיתרה אינה עולה על סכום זה, הבנק לא יחייב ביטוח חיים וביטוח נכס. ברוב המשכנתאות הסכומים גבוהים בהרבה.
ממה תלוי מחיר ביטוח חיים למשכנתא?
בעיקר מגיל הלווה, ממצבו הבריאותי, מעישון וסכום הכיסוי. גם סוג הפוליסה משפיע, למשל כיסוי קבוע לעומת כיסוי שיורד עם יתרת ההלוואה.
מקורות
- בנק ישראל, המפקח על הבנקים: הוראה 451 – נהלים למתן הלוואות לדיור
- רשות שוק ההון, ביטוח וחיסכון: מחשבון ריסק (ביטוח חיים)
המידע במאמר הוא כללי ואינו מהווה ייעוץ מקצועי (פיננסי, מס, משפטי או רפואי). לפני החלטה כדאי להתייעץ עם בעל מקצוע מוסמך.