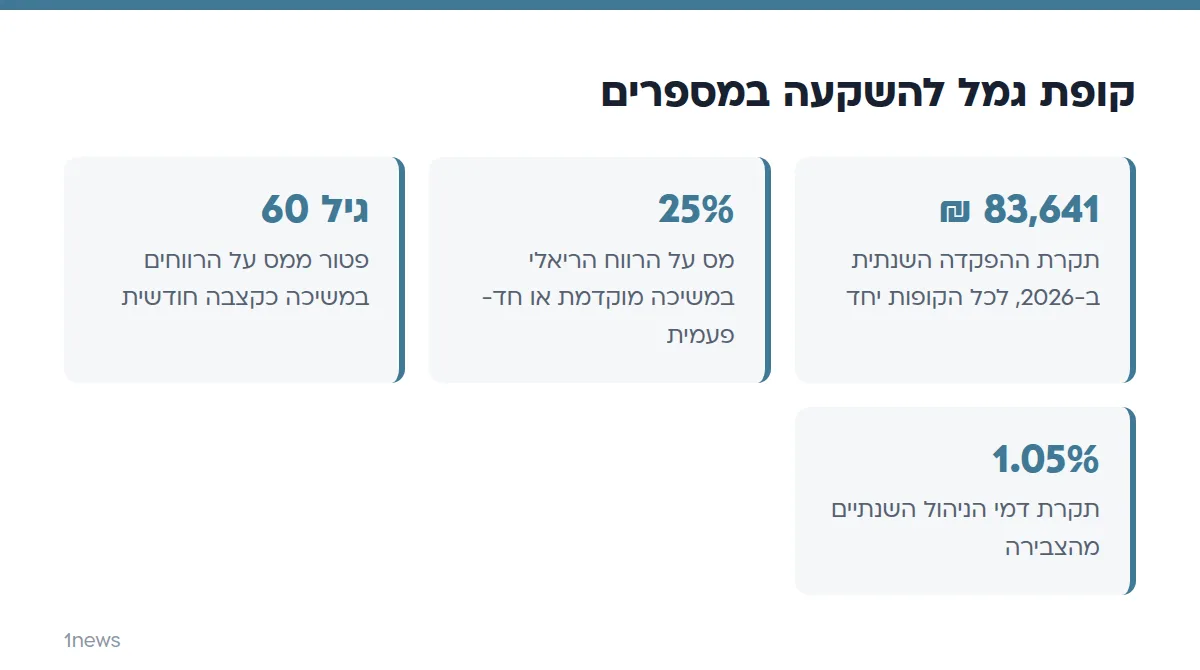
קופת גמל להשקעה היא מוצר חיסכון שמנוהל על ידי בית השקעות או חברת ביטוח, ואפשר להפקיד בו עד 83,641 ₪ בשנה (נתון 2026). בניגוד לקרן פנסיה או לקרן השתלמות, אפשר למשוך ממנה בכל עת, ובמשיכה משלמים 25% מס על הרווח הריאלי בלבד. מי שממתין לגיל 60 ומושך את הכסף כקצבה חודשית מקבל פטור ממס על הרווחים.
מהי קופת גמל להשקעה ואיך היא עובדת?
קופת גמל להשקעה היא חשבון חיסכון עצמאי שאינו קשור למעסיק: אתם פותחים אותו, מפקידים לפי הנוחות שלכם, ובוחרים מסלול השקעה. הכסף מושקע בשוק ההון, ולכן התשואה משתנה ואינה מובטחת.
הקופה מנוהלת על ידי גוף מוסדי (בית השקעות או חברת ביטוח) שגובה דמי ניהול ומדווח לרשות שוק ההון. אפשר להחזיק כמה קופות אצל גופים שונים ולהעביר כספים ביניהן, וגם לפתוח קופה עבור ילד קטין באמצעות ההורה.
ההבדל המרכזי מחיסכון פנסיוני הוא הנזילות. אין גיל משיכה קבוע ואין תקופת נעילה, וכל משיכה, מלאה או חלקית, אפשרית בכל זמן. המחיר הוא מס על הרווחים כשמושכים בטרם הזמן.
כמה מותר להפקיד בשנה ומה דמי הניהול?
תקרת ההפקדה לקופת גמל להשקעה ב-2026 היא 83,641 ₪ לשנה קלנדרית, לכל אדם ולכל הקופות שלו יחד, כלומר כ-6,970 ₪ בחודש. התקרה מתעדכנת מדי שנה לפי עליית המדד, וזוג יכול להפקיד כל אחד על שמו בנפרד.
דמי הניהול נקבעים בתקנות, והתקרה היא עד 4% מההפקדה ועד 1.05% בשנה מהצבירה. בפועל הגופים מציעים לעיתים שיעורים נמוכים בהרבה, ואפשר לנהל משא ומתן ולבקש הוזלה. הפרש של חצי אחוז בשנה נראה קטן, אבל הוא מצטבר לאורך שנים ופוגע בתוצאה הסופית.
לפני שבוחרים קופה, השוו תשואה לאורך כמה שנים ודמי ניהול באתר גמל נט של רשות שוק ההון. בדקו גם איזה מסלול השקעה אתם מקבלים, כי קופה בלי הגדרה מפורשת עלולה להיות מוצבת במסלול שאינו מתאים לאופק שלכם.
איך ממסים משיכה מקופת גמל להשקעה?
המס בקופת גמל להשקעה נקבע לפי אופן המשיכה: משיכה כסכום חד-פעמי, או לפני גיל 60, מחייבת 25% מס על הרווח הריאלי, ואילו משיכה כקצבה חודשית מגיל 60 פטורה ממס על הרווחים. רווח ריאלי הוא הרווח אחרי ניכוי עליית המדד, ולכן המס אינו חל על חלק הרווח ששווה לאינפלציה בלבד.
| אופן המשיכה | מס על הרווח | מה חשוב לדעת |
|---|---|---|
| משיכה לפני גיל 60 (חלקית או מלאה) | 25% על הרווח הריאלי | הקרן שהפקדתם אינה ממוסה, רק הרווח |
| משיכה חד-פעמית אחרי גיל 60 | 25% על הרווח הריאלי | הגיל לבדו אינו מספיק לפטור |
| קצבה חודשית מגיל 60 | פטור ממס על הרווחים | הכסף נמשך לאורך זמן ולא בבת אחת |
את המס מנכה הגוף המנהל במקור, ולכן אין צורך לדווח עליו בנפרד. הסכום שמגיע לחשבון הבנק הוא כבר נטו.
מה היתרונות והחסרונות של קופת גמל להשקעה?
היתרון הגדול של קופת גמל להשקעה הוא גמישות, והחיסרון הגדול הוא שאין הטבה בשלב ההפקדה. אתם משקיעים כסף שכבר שילם עליו מס, ומקבלים הטבה רק בסוף הדרך ורק אם מקיימים את התנאים.
יתרונות
- נזילות מלאה: אפשר למשוך בכל זמן, בלי קנס ובלי תקופת המתנה.
- מס נמוך יחסית: 25% על הרווח הריאלי בלבד, ופטור מלא ברווחים בקצבה מגיל 60.
- תקרת הפקדה גבוהה: כמעט 84 אלף ₪ בשנה, הרבה מעל תקרות ההטבה בקרן השתלמות.
- פתוחה לכולם: שכירים, עצמאים ואפילו ילדים, בלי תלות במעסיק.
- מסלולי השקעה: אפשר להתאים את רמת הסיכון לאופק החיסכון.
חסרונות
- אין ניכוי או זיכוי מס על ההפקדה, בניגוד להפקדה לפנסיה.
- סיכון שוק: בשנה חלשה אפשר לראות הפסד, ובמשיכה מוקדמת הוא עלול להתממש.
- דמי ניהול: אם לא בודקים אותם, הם אוכלים חלק מהתשואה.
- הפטור מותנה בקצבה, כך שמי שרוצה את כל הכסף בבת אחת בגיל 60 משלם מס.
איך נראית דוגמה מספרית?
דוגמה פשוטה ומקורבת, לא תחזית: הפקדתם בסך הכול 100,000 ₪, ובמשיכה הקופה שווה 130,000 ₪. נניח שהמדד עלה באותה תקופה כך שקרן ההפקדה הצמודה שווה 110,000 ₪.
- הרווח הנומינלי: 30,000 ₪.
- הרווח הריאלי, אחרי ניכוי האינפלציה: 20,000 ₪.
- המס, 25% מהרווח הריאלי: 5,000 ₪.
- הסכום נטו שמגיע אליכם: 125,000 ₪.
אם הייתם ממתינים לגיל 60 ומושכים כקצבה, המס על הרווח במקרה הזה היה אפס. החישוב בפועל משתנה לפי מועדי ההפקדה והמדד, והגוף המנהל מבצע אותו עבורכם.
כדי לראות איך הפקדה חודשית וזמן משפיעים על הסכום הסופי, אפשר לשחק עם המספרים במחשבון:
טבלה לפי שנים
| שנה | הופקד | שווי |
|---|
החישוב מניח הפקדה בתחילת כל חודש וריבית שנצברת מדי חודש. זו המחשה בלבד ואינה ייעוץ השקעות; התשואה בפועל משתנה.
עוד על העיקרון שמאחורי החישוב תמצאו במדריך מחשבון ריבית דריבית.
האם הפטור ממס בקופת גמל להשקעה עומד להשתנות?
כן, יש הצעה על השולחן, אבל נכון לעכשיו היא עדיין אינה חוק. בקיץ 2026 פרסמה ועדת הארביטראז' של משרד האוצר את המלצותיה לרפורמה בחיסכון לטווח קצר ובינוני, ובהן הקמת חשבון השקעה אחיד שיאגד קרנות נאמנות, פוליסות חיסכון וקופות גמל להשקעה.
לפי הדיווחים בתקשורת, במודל המוצע הפטור ממס על רווחים יוגבל לתקרה מצטברת של 200 אלף ₪ לחוסך, במקום הפטור הבלתי מוגבל שקיים היום בקצבה מגיל 60. בדיווחים נכתב גם שהשינוי ככל הנראה לא יחול למפרע על כספים שכבר הופקדו, ושרשות שוק ההון מתנגדת להצעה.
הרפורמה דורשת חקיקה, והיא עשויה להשתנות בדרך או להתעכב. מי שמתכנן חיסכון ארוך צריך לבדוק את הסטטוס העדכני בעת ההחלטה, ולא להסתמך על הכללים של היום כעל נתון קבוע לעשרות שנים.
מתי קופת גמל להשקעה מתאימה, ומה ההבדל מקרן השתלמות?
קופת גמל להשקעה מתאימה למי שרוצה חיסכון גמיש לטווח בינוני וארוך, ובעיקר למי שכבר ניצל הטבות אחרות או שאין לו גישה אליהן. ההשוואה הבאה מראה את ההבדלים העיקריים מול קרן השתלמות.
| נושא | קופת גמל להשקעה | קרן השתלמות |
|---|---|---|
| מי יכול לפתוח | כל אחד, גם קטין | שכירים ועצמאים, לרוב דרך המעסיק |
| הטבה בשלב ההפקדה | אין | יש, במסגרת הפקדת המעסיק והעובד |
| נזילות | מלאה, בכל עת | הפטור ממס מותנה בתקופת חיסכון |
| מס על הרווח | 25% ריאלי, או פטור בקצבה מגיל 60 | פטור כשעומדים בתנאי התקופה |
| תקרת הפקדה | 83,641 ₪ לשנה (2026) | נמוכה יותר, לפי תקרת ההטבה |
לכן הסדר הרגיל שחוסכים בוחנים הוא קודם להבין אילו הטבות כבר מגיעות לכם דרך המעסיק, ורק אחר כך לבחון קופת גמל להשקעה עבור כסף נוסף. אם אתם מחפשים סקירה רחבה יותר של המסלולים, יש לנו גם עמוד על תוכניות חיסכון.
האם אפשר לפתוח קופת גמל להשקעה לילד?
כן, הורה או אפוטרופוס יכולים לפתוח קופת גמל להשקעה על שם קטין, והרווח ממוסה באותו אופן של 25% על הרווח הריאלי כשמושכים. זהו כלי נפרד מתוכנית הממשלה, שבה הביטוח הלאומי מפקיד סכום חודשי עבור כל ילד.
על הכללים של התוכנית הממלכתית כתבנו בחיסכון לכל ילד, ועל מה קורה כשהילד מגיע לבגרות במשיכת חיסכון לכל ילד בגיל 18. כדאי להחליט מראש אם הכסף נועד למטרה מוגדרת, כי נזילות מלאה פירושה גם שאפשר למשוך אותו מוקדם מדי.
אילו טעויות נפוצות כדאי להימנע מהן?
הטעויות הנפוצות בקופת גמל להשקעה קשורות בעיקר לדמי ניהול, למסלול ההשקעה ולמשיכה בלי לבדוק את המס. הנה הרשימה:
- לא לבדוק דמי ניהול: קופה שנפתחה בבנק או בבית השקעות בלי השוואה עלולה לגבות את התקרה.
- להישאר במסלול ברירת מחדל: בחרו מסלול לפי אופק הזמן, לא לפי מה שהוצע בטלפון.
- לחצות את התקרה: הפקדה מעל 83,641 ₪ בשנה לכל הקופות יחד אינה מותרת, ובקופות נפרדות הסכומים מצטרפים.
- למשוך בהפסד ולהניח שהמס ירד: אם התשואה שלילית, אין רווח למס, אבל ההפסד כבר התממש.
- לצפות לפטור בלי קצבה: הפטור בגיל 60 חל רק על משיכה כקצבה חודשית.
- להתעלם מהרפורמה המוצעת: שינוי בחקיקה יכול לשנות את כלכלת החיסכון לטווח ארוך.
קופת גמל להשקעה אינה פתרון לכל מצב, אבל היא כלי גמיש שכדאי להכיר לפני שמחליטים היכן לשים כסף שאינו דרוש מיד. פנו ליועץ פנסיוני או לרשות שוק ההון לפני החלטה, כי המצב האישי והמס משתנים מאדם לאדם.
שאלות נפוצות
כמה אפשר להפקיד בקופת גמל להשקעה ב-2026?
עד 83,641 ₪ בשנה קלנדרית לכל אדם, לכל הקופות יחד. אפשר לפצל את הסכום בין כמה קופות, ובלבד שהסך הכולל לא יעלה על התקרה.
כמה מס משלמים על משיכה מקופת גמל להשקעה?
משיכה כסכום חד-פעמי או לפני גיל 60 ממוסה ב-25% על הרווח הריאלי בלבד, כלומר אחרי ניכוי האינפלציה. משיכה כקצבה חודשית מגיל 60 פטורה ממס על הרווחים.
האם אפשר למשוך כסף מקופת גמל להשקעה בכל זמן?
כן, אין תקופת נעילה ואין גיל משיכה קבוע, ואפשר למשוך חלק מהסכום או את כולו. במשיכה מנוכה מס על הרווח, אלא אם מדובר בקצבה מגיל 60.
מה דמי הניהול המקסימליים בקופת גמל להשקעה?
התקנות מאפשרות לגבות עד 4% מההפקדה ועד 1.05% בשנה מהצבירה. בפועל אפשר לקבל שיעורים נמוכים יותר, ושווה לבקש הוזלה.
האם הפטור ממס בקופת גמל להשקעה יבוטל?
יש הצעה של ועדה במשרד האוצר להגביל את הפטור לתקרה מצטברת של 200 אלף ₪, אבל זו עדיין לא חקיקה מחייבת. כדאי לבדוק את הסטטוס העדכני לפני החלטה.
מקורות
- כל זכות: קופת גמל להשקעה
- כל זכות: פטור ממס על רווחים בקופת גמל להשקעה המשולמת כקצבה לאחר גיל 60
- כל זכות: דמי ניהול בקופת גמל להשקעה
- גמל נט – רשות שוק ההון, ביטוח וחיסכון
- גלובס: הפטור ממס רווחי הון בקופות הגמל להשקעה יוגבל ל-200 אלף שקל
- גלובס: רשות שוק ההון נגד רפורמת האוצר
- ביזפורטל: תקרת ההפקדה בקופת גמל להשקעה עולה ל-83.6 אלף שקל
המידע במאמר הוא כללי ואינו מהווה ייעוץ מקצועי (פיננסי, מס, משפטי או רפואי). לפני החלטה כדאי להתייעץ עם בעל מקצוע מוסמך.