קרן השתלמות היא חיסכון שמנוהל בקופת גמל, שבו אתם והמעסיק שלכם מפקידים חלק מהשכר מדי חודש, והרווחים שנצברים בו פטורים ממס רווחי הון אם עומדים בתנאים. בדרך כלל אפשר למשוך את הכסף בלי מס אחרי שש שנים, ולכן היא נחשבת אחד מכלי החיסכון הנוחים ביותר לשכירים.
מהי קרן השתלמות ומי יכול לפתוח אחת?
קרן השתלמות היא סוג של קופת גמל לטווח בינוני. את הכסף מנהלים בית השקעות או חברת ביטוח לפי המסלול שבחרתם, והוא נצבר עם התשואות לאורך השנים.
שכירים מצטרפים לרוב דרך המעסיק, לפי הסכם העבודה, הסכם קיבוצי או מקובל במקום העבודה. עצמאים יכולים לפתוח קרן בעצמם, ללא מעסיק. בחלק ממקומות העבודה ההפקדה היא תנאי קבוע, ובאחרים צריך לבקש אותה במשא ומתן על השכר.
הערה: ההפקדה אינה חובה בחוק, בניגוד לפנסיה. לכן שווה לבדוק בתלוש השכר אם אתם כבר חוסכים, ואם לא, לשאול את המעסיק אם קיימת אפשרות.
כמה מפקידים לקרן השתלמות ומי מפקיד?
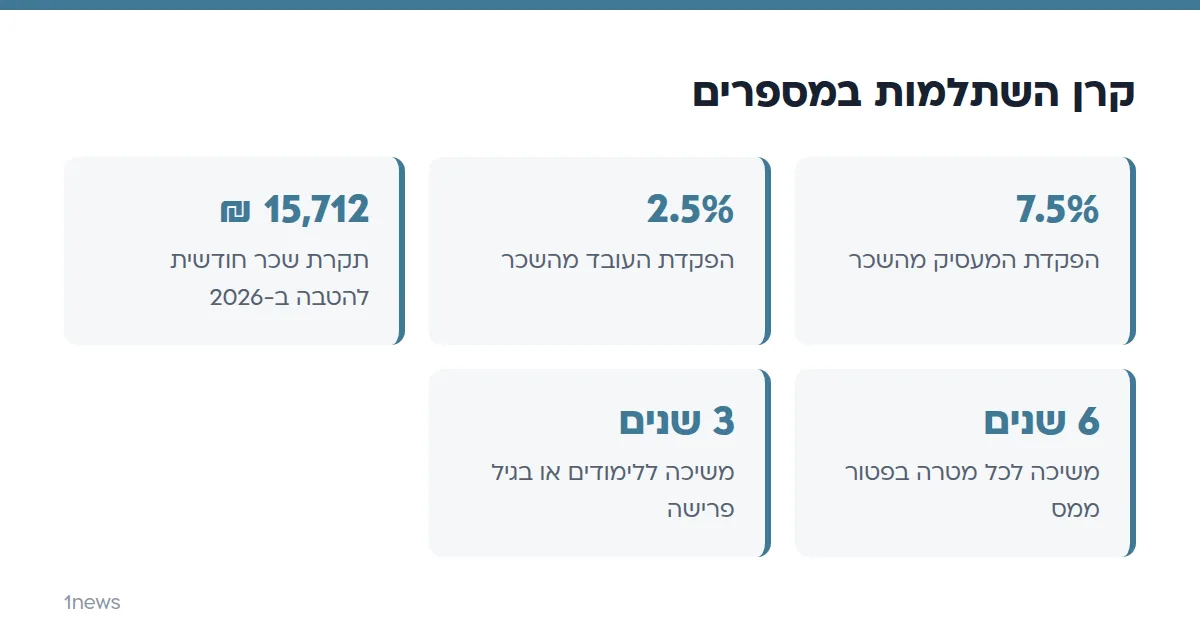
השיעור הנפוץ הוא 7.5% מהשכר מהמעסיק ו-2.5% מהעובד, סך הכול 10% מהשכר. ההטבה המלאה חלה על שכר עד תקרה של כ-15,712 ₪ בחודש (188,544 ₪ בשנה) לפי נתוני 2026.
| פרט | שכיר | עצמאי |
|---|---|---|
| מי מפקיד | מעסיק (7.5%) ועובד (2.5%) | העצמאי בעצמו |
| תקרת הפקדה לפטור ממס רווחי הון, 2026 | כ-1,571 ₪ בחודש (כ-18,854 ₪ בשנה) | 20,566 ₪ בשנה |
| הטבה בשנת ההפקדה | חלק המעסיק עד התקרה אינו נחשב הכנסה חייבת | ניכוי של 4.5% מההכנסה, עד 13,203 ₪ בשנה |
| מה קורה מעל התקרה | חלק המעסיק מעל התקרה נחשב הכנסה חייבת במס | רווחים על הסכום העודף חייבים במס רווחי הון של 25% |
שימו לב שהסכומים מתעדכנים מדי שנה. בדקו את הנתונים העדכניים ברשות המסים ובכל זכות לפני שאתם מחליטים על גובה הפקדה.
למה אומרים שקרן השתלמות היא חיסכון משתלם?
היתרון המרכזי של קרן השתלמות הוא שהרווחים פטורים ממס רווחי הון, שבחיסכון רגיל עומד על 25%. בנוסף, השכיר לא משלם מס הכנסה על חלק המעסיק, כל עוד הוא בתוך התקרה.
במילים אחרות, יש כאן שתי הטבות: הכסף שהמעסיק מפקיד לא נכנס לחישוב המס על השכר, ועל הרווחים שהוא מייצר עד התקרה לא משלמים מס בעת משיכה כשעומדים בתנאים.
בהשוואה לפיקדון או לחיסכון בבנק, הכסף בקרן מושקע לפי המסלול שבחרתם. המשמעות היא שהתשואה יכולה להשתנות ואין ודאות שהקרן תרוויח. את ההחלטה על מסלול ועל רמת סיכון כדאי לקבל לפי המטרה ולוח הזמנים שלכם, וכדאי להתייעץ עם יועץ מוסמך. אפשר להשוות בין סוגי חיסכון גם במדריך איפה כדאי לחסוך כסף.
מתי אפשר למשוך קרן השתלמות ללא מס?
אפשר למשוך את הכסף לכל מטרה ובלי מס על הרווחים אחרי שש שנים מההפקדה הראשונה. משיכה אחרי שלוש שנים פטורה ממס אם הכסף משמש להשתלמות או ללימודים, או אם הגעתם לגיל פרישה.
| מתי מושכים | למה | מה המשמעות במס |
|---|---|---|
| אחרי 6 שנות ותק | לכל מטרה | פטור ממס על הרווחים, עד התקרה |
| אחרי 3 שנות ותק | מימון השתלמות או לימודים | פטור ממס על הרווחים |
| אחרי 3 שנות ותק, בגיל פרישה | לכל מטרה | פטור ממס על הרווחים |
| לפני התנאים האלה | כל מטרה אחרת | חלק מהסכום ייחשב הכנסה חייבת במס |
אחרי שש שנים הכסף נזיל, אבל אין חובה למשוך אותו. אפשר להשאיר אותו בקרן, והרווחים ימשיכו להיצבר בפטור כל עוד ההפקדות היו בגבולות התקרה.
דוגמה: כמה נצבר בקרן השתלמות לשכיר ששכרו 12,000 ₪?
שכיר המשתכר 12,000 ₪ בחודש יפקיד 300 ₪ (2.5%), והמעסיק יפקיד 900 ₪ (7.5%). בסך הכול מדובר ב-1,200 ₪ בחודש, כלומר 14,400 ₪ בשנה.
אחרי שש שנים של הפקדות, ללא תשואה, יהיו בקרן 86,400 ₪ מההפקדות עצמן. כל תשואה שנצברה מעל הסכום הזה, בין אם בגובה כמה אחוזים בשנה ובין אם פחות, פטורה ממס בתנאי שהשכר וההפקדות היו בגבולות התקרה. את הרווח בפועל אי אפשר לחזות מראש, כי הוא תלוי במסלול ובשוק.
הנה אותו חישוב עם שכר גבוה מהתקרה. מי ששכרו 20,000 ₪ יקבל מהמעסיק הפקדה של 1,500 ₪ בחודש. רק החלק שמחושב על 15,712 ₪, כלומר כ-1,178 ₪, פטור ממס הכנסה. ההפרש של כ-322 ₪ בחודש ייחשב כהכנסה חייבת, והמעסיק אמור לנכות עליו מס בתלוש.
רוצים לבדוק כמה ייצבר אצלכם לפי תשואה שאתם בוחרים? נסו את המחשבון:
טבלה לפי שנים
| שנה | הופקד | שווי |
|---|
החישוב מניח הפקדה בתחילת כל חודש וריבית שנצברת מדי חודש. זו המחשה בלבד ואינה ייעוץ השקעות; התשואה בפועל משתנה.
במחשבון תוכלו להזין סכום חודשי, מספר שנים ותשואה משוערת. מדריך ריבית דריבית מסביר למה הזמן הוא הגורם החשוב ביותר בחיסכון ארוך.
איך עצמאים חוסכים בקרן השתלמות?
עצמאים פותחים קרן השתלמות בעצמם, ומקבלים הטבה כפולה: ניכוי מההכנסה החייבת, ופטור ממס על הרווחים עד התקרה. ב-2026 אפשר להפקיד בפטור ממס רווחי הון עד 20,566 ₪ בשנה, ומתוכם עד 13,203 ₪ מוכרים כהוצאה בניכוי ממס ההכנסה, בגובה 4.5% מההכנסה.
סכום שהופקד מעל התקרה אינו אסור, אבל הרווחים עליו חייבים במס רווחי הון. לכן חשוב לדעת מראש איך מחלקים את ההפקדה השנתית.
מהן הטעויות הנפוצות בקרן השתלמות?
הטעויות הכי שכיחות הן משיכה מוקדמת בלי לבדוק את המס, ויתור על ההפקדה מבלי לשאול את המעסיק, ואי-בדיקה של דמי הניהול והמסלול. כל אחת מהן יכולה לעלות אלפי שקלים לאורך השנים.
- משיכה לפני תום שש שנים. לפני שמושכים, בדקו אם מגיעים לשלוש שנים ולימודים, או לגיל פרישה. משיכה מוקדמת אחרת מחויבת במס.
- שכחה של קרנות ישנות. מי שהחליף מעסיקים נשאר לעיתים עם כמה קרנות. אפשר לאחד אותן, אבל כדאי לבדוק קודם איך זה משפיע על ותק הקרן.
- התעלמות מדמי הניהול. דמי הניהול נגבים מהצבירה, ולכן ההבדלים בין קרנות מצטברים. נתוני השוואה זמינים באתר גמל-נט של רשות שוק ההון.
- מסלול שלא מתאים ללוח הזמנים. כסף שתצטרכו בעוד שנתיים-שלוש לא בהכרח מתאים למסלול מנייתי, ואילו כסף לטווח ארוך עשוי לסבול תנודתיות.
- אי-בדיקת ההפקדות. תלוש השכר, ואחרי סוף השנה גם טופס 106, מאפשרים לוודא שהמעסיק אכן מפקיד את הסכום שהובטח.
איך בודקים בתלוש השכר שההפקדה מתבצעת?
הדרך הפשוטה ביותר היא לפתוח את התלוש האחרון ולחפש שורות שקשורות לקרן השתלמות, גם בחלק של הניכויים מהעובד וגם בחלק של הפרשות המעסיק. אם אין שום שורה כזאת, סביר שאין לכם קרן דרך העבודה, או שהיא מנוהלת בדרך אחרת.
כדאי לבדוק שלושה דברים: שהאחוזים תואמים למה שסוכם איתכם, שההפקדה מחושבת על השכר הנכון, ושהכסף אכן מגיע לקרן ולא נעצר בדרך. את הדוח השנתי מהקרן אפשר להשוות לסכומים שמופיעים בתלושים, וכל פער שווה בירור מול מחלקת השכר.
אם התחלתם לעבוד במקום חדש, שאלו כבר בשבוע הראשון אם יש הסדר של קרן השתלמות ומתי הוא מתחיל. ככל שההפקדות מתחילות מוקדם יותר, כך הוותק בקרן נצבר מוקדם יותר, והוותק הוא שקובע מתי אפשר למשוך את הכסף בפטור ממס.
איך בוחרים קרן השתלמות?
בבחירת קרן משווים שלושה דברים: דמי הניהול, מסלול ההשקעה והתשואות לאורך זמן. תשואה גבוהה בשנה אחת אינה מבטיחה את השנה הבאה, ולכן עדיף להסתכל על טווח של כמה שנים.
אם אתם בונים חיסכון שלם, אפשר לשלב את הקרן בתוכנית רחבה יותר, כפי שמתואר במדריך יצירת תוכנית חיסכון. קרן השתלמות מתאימה בעיקר ליעדים של שש שנים ומעלה, כמו מקדמה לדירה, לימודים או כרית ביטחון, ופחות לכסף שנדרש בקרוב.
לפני שמחליטים, כדאי לרשום על דף אחד את המטרה, את מספר השנים עד שתצטרכו את הכסף ואת רמת התנודתיות שנוחה לכם. מי שמגיע לשיחה עם הגוף המנהל או עם יועץ כשהנתונים האלה ברורים, מקבל תשובות מדויקות יותר ופחות מוכר מסלול שלא מתאים לו.
ואם כבר יש לכם קרן, אל תניחו שהמסלול שנבחר לפני כמה שנים עדיין מתאים. שווה לחזור אליו אחת לשנה או כשמשהו משתנה בחיים, למשל מעבר עבודה, לימודים או קרבה ליעד שלשמו חסכתם.
שאלות נפוצות
מתי אפשר למשוך קרן השתלמות בלי מס?
אחרי שש שנות ותק בקרן אפשר למשוך לכל מטרה בפטור ממס על הרווחים. אחרי שלוש שנים אפשר למשוך בפטור למימון השתלמות או לימודים, או אם הגעתם לגיל פרישה.
כמה מפקידים לקרן השתלמות בשכר?
ההסדר הנפוץ הוא 7.5% מהשכר מהמעסיק ו-2.5% מהעובד. ההטבה המלאה חלה על שכר של עד כ-15,712 ₪ בחודש ב-2026.
האם קרן השתלמות היא חובה?
לא. בניגוד לפנסיה, ההפקדה לקרן השתלמות תלויה בהסכם העבודה או במדיניות המעסיק. שכירים רבים מקבלים אותה, ועצמאים יכולים לפתוח קרן בעצמם.
מה תקרת ההפקדה לקרן השתלמות לעצמאי ב-2026?
ב-2026 עצמאי יכול להפקיד עד 20,566 ₪ בשנה בפטור ממס רווחי הון. מתוך הסכום הזה עד 13,203 ₪ מוכרים בניכוי ממס הכנסה.
האם חייבים למשוך את הכסף אחרי שש שנים?
לא. אחרי שש שנים הכסף נזיל, אבל אפשר להשאיר אותו בקרן. הרווחים ימשיכו להיצבר בפטור ממס בגבולות התקרה.
מקורות
- כל זכות: קרן השתלמות
- כל זכות: קרן השתלמות לעובד עצמאי
- רשות המסים: על הטבת המס בקרן השתלמות
- גמל-נט, רשות שוק ההון
המידע במאמר הוא כללי ואינו מהווה ייעוץ מקצועי (פיננסי, מס, משפטי או רפואי). לפני החלטה כדאי להתייעץ עם בעל מקצוע מוסמך.